
做星驿付POS代理,还没到账的奖励能先拿来安排进货吗?
发布时间:11/09/2026 分类:新闻动态 浏览量:5
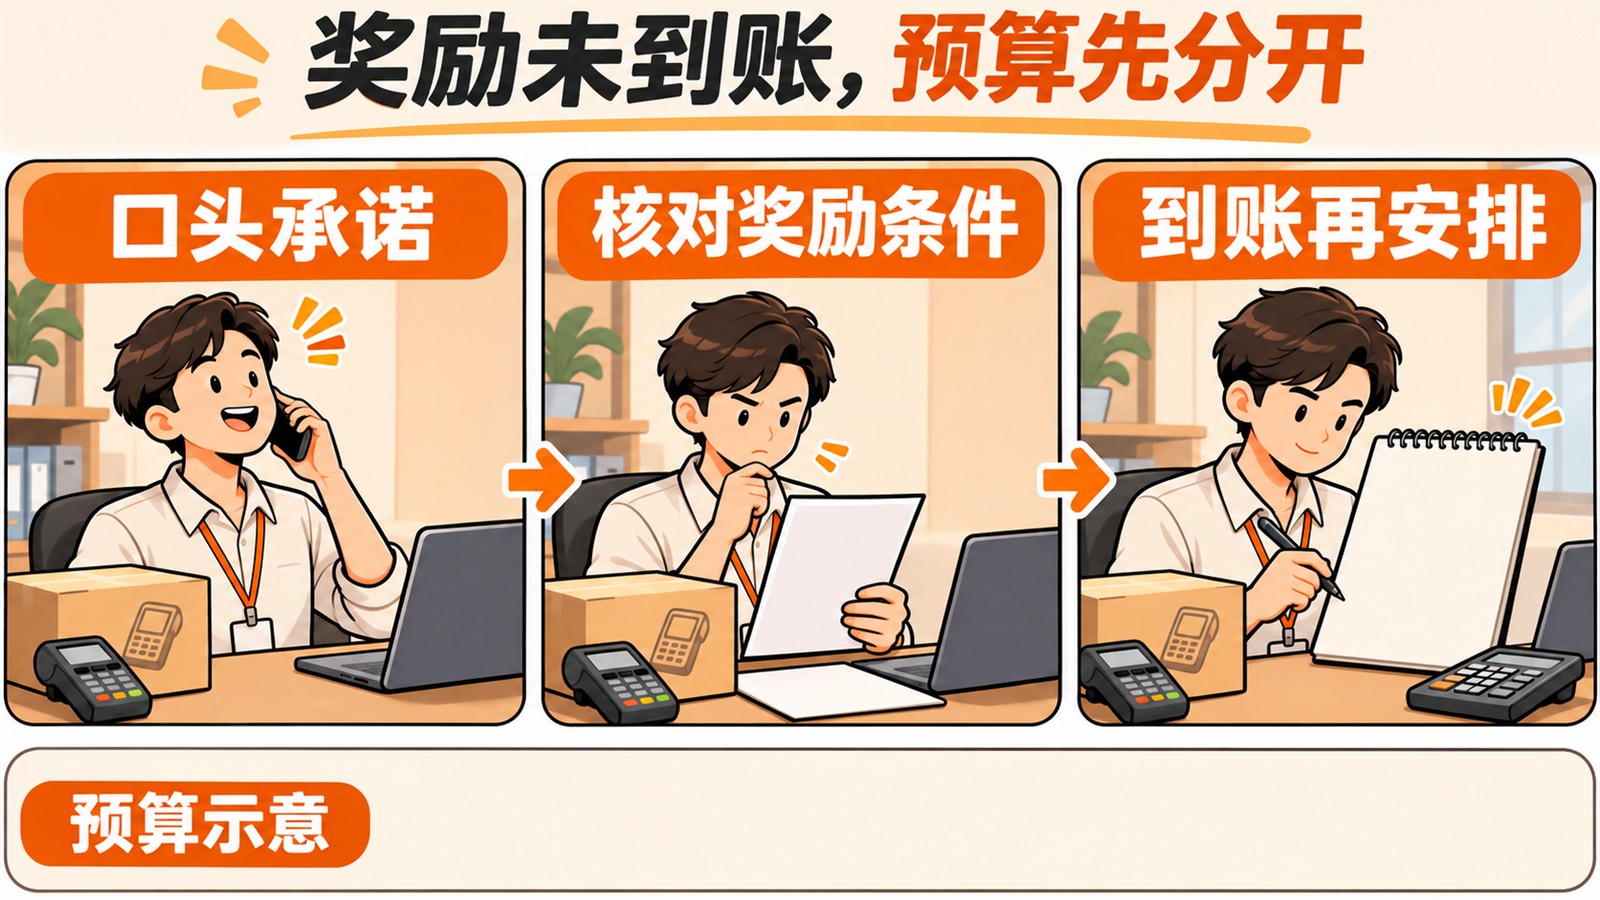
先回答:别把待确认奖励当成今天能花的钱
如果一笔采购款马上要付,而奖励条件、审核结果或付款日期还没有确认,建议先不把它计入这笔采购的可用资金。就算对方说“应该快到了”,也不等于钱已经可支配。本文讲的是保守的现金安排,不判断任何具体合作方是否违约。
先把三种状态分开
刚了解星驿付POS代理合作,可能会听到设备活动、推广奖励等介绍。本文不确认某项活动确实存在,更不提供奖励金额或获得资格。只有实际适用的合作文件、活动说明和结算记录,才能支持具体政策判断。
记账时可以分三栏:第一栏是口头提到、尚无适用书面材料的奖励;第二栏是有材料,但条件完成情况、审核或付款仍待确认的款项;第三栏才是实际到账且可以支配的钱。不是把前两栏删掉,而是别把它们加到今天的余额里。
如果文件写了多个条件,不能只截取一句奖励金额。要连着看适用对象、活动时间、完成条件、审核方式以及付款安排。无法确认自己适用时,先标记待核对。拿其他人的截图,也不能证明自己的这笔款一定会到账。
用一笔小账看出差别
以下数字全部是演算假设,不是星驿付代理政策或采购报价。假设现在可支配资金3000元,近期已经确定要付的必要支出800元,自己决定留下700元备用,计划采购需要2000元,另外有一笔尚未确认到账的奖励1000元。
先不算奖励:可安排采购的钱=3000-800-700=1500元。计划采购2000元,差额=2000-1500=500元。此时若按全部采购执行,就会动用原本留给必要支出或备用的钱。
如果误把预计奖励加进去,就会算成2500元,看上去还够用。问题不在加法,而在把将来可能收到的钱,当成了现在已经能支付的钱。奖励晚到、条件未通过或金额变化,都会让这个安排失去前提。
发现差额,不必马上借钱或加大投入
对上面的假设,可以先询问采购能否缩小批次、能否调整交付和付款安排;这些都需要得到实际供应方确认,本文不假定一定支持。如果能把当前采购压到1500元以内,并且仍满足真实业务需要,才有继续评估的空间。
如果不能调整,而这批设备又不急着使用,推迟采购也是一种选择。不要为了追一项尚未确认的奖励,再额外增加自己承担不起的采购。本文不建议借款填补差额,也不保证多拿设备就能带来更多客户。
如果奖励后来真的到账1000元,且可自由支配、没有对应的新支出,再重新代入公式。其他假设不变,可安排采购的钱才变成2500元。旧预算不是一张永久通行证,资金和支出变化后都要重算。
照这个顺序做决定
一:奖励只有口头说法,或者适用条件不清楚。把它记在待核对栏,采购先按现有可支配资金安排;向合作方取得适用文件,但不先写成已收收入。
二:有书面说明,尚未到账。核对自己完成了哪些条件、当前是什么状态;仍与到账资金分开。如果采购必须依赖它才能付款,就先调整或暂缓计划。
三:实际到账。确认款项归属和是否有使用限制,再扣掉同一期间的必要支出与自定备用金额,计算真正能用于采购的部分。到账也不等于全部都是利润。
今天就能整理好的一张便签
把“现在能用的钱、近期必须付的钱、想留下的备用、这次打算付的钱”写在同一张便签上,再把预计奖励另写一行。四项都用同一个时间范围,例如都针对下一次付款前,而不是拿全年预计收入去对比明天的支出。
备用700元只是本例自行设置的假设,不是普遍适用标准。实际金额要结合自己的已知安排。如果你已有明确的资金调拨或其他收入,也要确认可用时间和限制后再纳入,不可重复计算。
这个方法不能代替代理合作审查,也不能预测最终收益。它只帮助你回答眼前一个问题:这笔奖励就算没有按预期到,我还能不能按原计划付款?把这个问题算明白,再谈采购数量,会更踏实。
计算依据:本文所有金额为明确假设,按“可支配资金-已知必要支出-自定备用”演算,不引用品牌奖励、分润或财务报表数据。实际填数请用自己的收支凭证及适用合作材料。
提醒:本文不构成收益承诺或借贷建议。合作条件以办理时官方页面、适用协议和实际审核结果为准,不发送账户密码或验证码。


